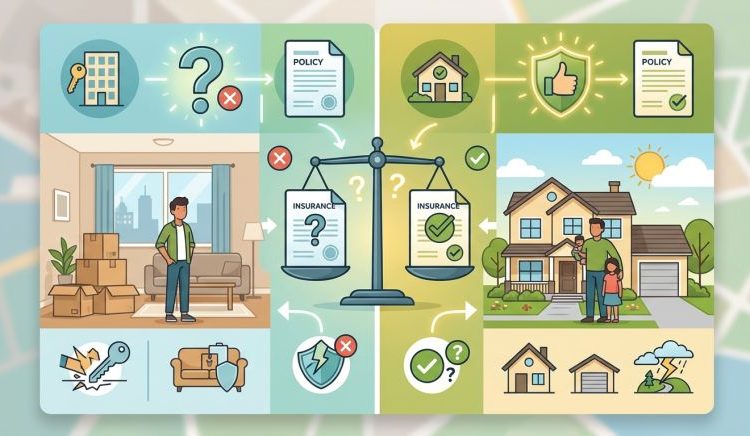
Un dimanche matin, le plafond de la chambre tombe. Le voisin du dessus a laissé couler sa baignoire, et l’eau a traversé deux étages avant de ressortir dans le salon. Très vite, une question s’impose : qui paie les travaux, et d’abord, est-on seulement obligé d’avoir une assurance ? La réponse dépend beaucoup de votre statut. Locataire, propriétaire qui vit sur place ou propriétaire qui loue, les règles ne sont pas les mêmes. Voyons ce qui s’applique à chacun, et où se trouvent les vraies zones de risque.
Le locataire : une obligation légale claire
Pour le locataire, la réponse est simple : oui, l’assurance est obligatoire. La loi du 6 juillet 1989 l’impose depuis longtemps, et elle vise les risques locatifs, c’est-à-dire les dommages que le locataire peut causer au logement, notamment par incendie, dégât des eaux ou explosion. Ces sinistres partent presque toujours de l’intérieur du logement, et ils touchent souvent les voisins avant tout le reste.
Concrètement, le contrat doit couvrir deux volets. D’abord la responsabilité civile locative, qui répond des dommages causés au bailleur et aux voisins. Ensuite les dommages aux biens, c’est-à-dire la réparation de ce qui appartient au propriétaire et qui a été abîmé par l’occupant.
Pourquoi tant d’insistance ? Parce qu’un incendie né dans un appartement peut ruiner tout un immeuble. La règle protège donc le bailleur, mais aussi les occupants d’à côté, qui n’ont rien demandé.
Et sans attestation ? Le bailleur commence par une relance, puis par une mise en demeure. Si le locataire ne justifie pas de son assurance dans un délai d’un mois après cette mise en demeure, le bailleur peut souscrire une assurance pour son compte et lui en réclamer le coût. Une facture imprévue, donc, et une situation tendue à la clé. L’attestation se remet à la remise des clés, puis à chaque renouvellement annuel. Beaucoup de locataires oublient ce second rendez-vous, et c’est précisément là que le problème revient.
Le cas de la colocation et du bail meublé
En colocation, chaque occupant doit fournir sa propre attestation, sauf si les colocataires ont souscrit un contrat commun couvrant tous les occupants. Ce second choix simplifie la vie, à condition de vérifier que le contrat couvre bien tout le monde, y compris celui qui arrive ou qui repart en cours de bail.
Pour une location meublée, la logique reste la même. La différence tient aux biens mobiliers : lits, canapé, électroménager, vaisselle. Ils doivent figurer dans la garantie, avec une valeur réaliste. Un inventaire daté, accompagné de quelques photos, évite bien des discussions le jour où quelque chose casse.
Le propriétaire qui occupe son logement
Bonne nouvelle pour ceux qui vivent dans leur bien : hors copropriété, aucun texte général ne les oblige à assurer leur logement. Le logement leur appartient, personne ne réclame d’attestation, et la loi reste silencieuse sur ce point.
La pratique, elle, est différente. Lorsqu’un prêt immobilier finance l’achat, la banque demande souvent une assurance du bien, à titre de garantie. Le contrat est alors à fournir dès la signature, et il doit rester en vigueur tant que le crédit court. Sans ce document, l’établissement peut refuser le déblocage des fonds ou durcir les conditions du prêt.
Reste le point le plus important, et le plus souvent sous-estimé. Sans assurance, chaque sinistre se paie sur ses propres deniers. Un toit qui s’effondre après une tempête, une cuisine détruite par un court-circuit : la facture arrive à celui qui occupe les lieux, sans aucun filet.
En copropriété, la situation change. Le syndic souscrit une assurance de l’immeuble, qui couvre en général les parties communes et la structure du bâtiment. Cela ne dispense pas le copropriétaire pour autant : l’article 9-1 de la loi du 10 juillet 1965 lui impose de s’assurer au titre de sa responsabilité civile. Son mobilier et ses aménagements restent par ailleurs à sa charge. L’assurance du syndic est nécessaire, mais elle ne remplace pas la sienne.
Ce qui est couvert, et ce qui ne l’est pas
Pour y voir plus clair, le propriétaire occupant gagne à raisonner par blocs :
- les parties privatives, c’est-à-dire l’intérieur du logement, contre les dégâts de l’immeuble, de l’eau ou du feu ;
- le mobilier, souvent oublié dans les calculs, alors qu’il pèse lourd au moment d’un sinistre ;
- la responsabilité civile vis-à-vis des voisins, par exemple si une fuite partie de chez soi abîme l’appartement du dessous.
Certaines clauses d’exclusion visent des événements précis, comme le vol sans effraction ou les dégâts liés à un défaut d’entretien. Le vocabulaire est parfois technique, mais ces lignes décident de tout le reste.
Le propriétaire bailleur : pas d’obligation, mais une assurance à envisager
Le propriétaire qui loue son bien n’a pas davantage d’obligation légale d’assurer le logement lui-même, sous réserve de la responsabilité civile imposée en copropriété. Il reste pourtant exposé, et même plus qu’il ne le pense. Un logement peut rester vide plusieurs mois, parfois sans personne pour repérer une fuite ou un début d’incendie.
C’est là qu’intervient l’assurance propriétaire non occupant, appelée PNO. Elle est pensée pour celui qui n’habite pas son bien, qu’il soit loué ou vacant. Elle couvre le bâti pendant les périodes de vacance, la responsabilité civile du propriétaire, et parfois certains dégâts laissés par un locataire défaillant. Une multirisque habitation classique ne répond pas exactement à ce besoin.
Les garanties loyers impayés attirent beaucoup de bailleurs. Elles peuvent être utiles, mais elles se lisent avec méfiance. Plafonds de remboursement, durée de prise en charge, conditions de sélection des locataires : chaque contrat a ses limites, et les refus de prise en charge tiennent souvent à un dossier monté trop vite au départ.
Le bailleur a donc tout intérêt à exiger l’attestation de son locataire, même si la loi ne lui impose pas à lui-même de s’assurer. Un locataire assuré, c’est un sinistre mieux couvert et des interlocuteurs identifiés en cas de problème.
Tableau récapitulatif : qui doit quoi
Pour ne plus hésiter, voici la situation en quatre lignes :
- Locataire : assurance habitation obligatoire, attestation à fournir à la remise des clés puis chaque année.
- Propriétaire occupant : assurance du logement non obligatoire hors copropriété, mais souvent exigée par la banque et fortement recommandée.
- Propriétaire bailleur : assurance du logement non obligatoire, PNO conseillée.
- Copropriétaire : assurance de responsabilité civile obligatoire (loi du 10 juillet 1965, article 9-1), en plus de l’assurance de l’immeuble souscrite par le syndic.
Comment choisir et ne pas payer pour rien
Le prix d’une assurance attire l’œil, mais il ne dit pas grand-chose à lui seul. Deux contrats peuvent afficher une cotisation proche et des garanties très différentes. Mieux vaut donc comparer ce qui est réellement couvert.
Quelques points méritent une attention particulière :
- les franchises, qui déterminent ce qui reste à votre charge après un sinistre ;
- les plafonds, notamment pour les objets de valeur, les bijoux ou le matériel informatique ;
- les exclusions, en particulier pour les dégâts des eaux, le vol et le bris de glace.
Déclarer la surface et la valeur réelle du mobilier reste une étape à ne pas bâcler. Une valeur sous-estimée conduit à une indemnisation au rabais, précisément au moment où l’on en a besoin. À l’inverse, surévaluer ne sert à rien : la prime grimpe sans contrepartie.
Côté résiliation, pour un contrat d’assurance habitation standard, la loi Hamon permet de le quitter à tout moment après la première année, sans attendre la date anniversaire. Il vaut la peine de vérifier cette date avant de signer un nouveau contrat, pour ne pas payer deux fois la même garantie. Pour approfondir le sujet des garanties et des contrats, on peut aussi consulter le site des assureurs.
Conclusion : une règle simple à retenir
Au fond, la réponse courte tient en une phrase : l’assurance est obligatoire pour le locataire et, en copropriété, pour la responsabilité civile du copropriétaire ; elle est fortement conseillée pour tous les autres. Le propriétaire occupant n’est pas légalement tenu d’assurer son logement hors copropriété, mais sa banque et sa propre sécurité financière lui rappelleront vite l’intérêt de la garantie.
Le geste concret consiste à vérifier l’attestation en cours ou le contrat avant la prochaine échéance. Un dossier en ordre évite les mauvaises surprises, comme l’eau qui traverse le plafond un dimanche matin.